Investieren
Forward Deal bei Neubauprojekten: Chancen, Risiken, Due Diligence
Was ist ein Forward Deal? Unterschiede, Chancen, Risiken und Due-Diligence-Schritte für Investoren in Norddeutschland – verständlich erklärt.
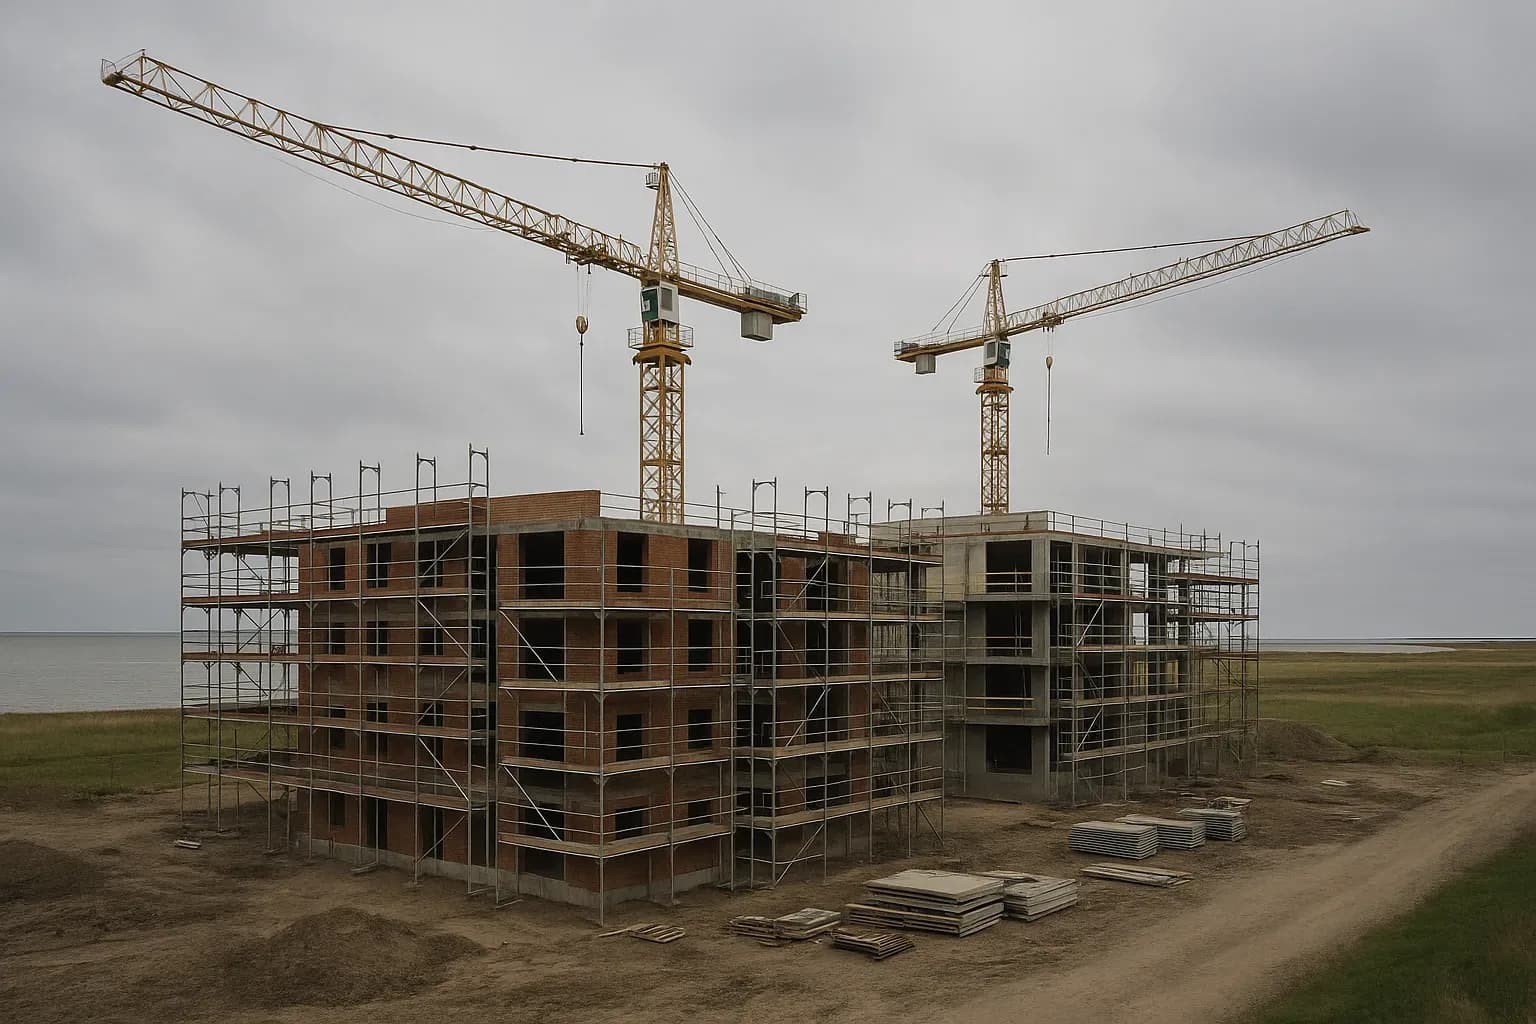
Was bedeutet ein Forward Deal?
Ein Forward Deal ist der Kauf eines Immobilienprojekts vor Fertigstellung. Im Kern gibt es zwei marktübliche Ausprägungen:
- Forward Purchase: Kaufvertrag heute, Kaufpreiszahlung bei Fertigstellung und Übergabe. Der Projektentwickler finanziert und baut. Das Vermietungsrisiko liegt – je nach Ausgestaltung – teilweise beim Käufer, sofern keine Vollvermietung oder Mietgarantien vereinbart sind.
- Forward Funding: Der Investor finanziert den Bau anteilig vor. Die Zahlung erfolgt in vertraglich definierten Raten (Tranchen) nach Baufortschritt. Im Gegenzug erhält er stärkere Sicherheiten und Einflussmöglichkeiten während der Bauphase.
Für Investoren sind Forward Deals interessant, weil sie frühzeitig Zugang zu modernen, GEG-konformen Neubauten erhalten und Spezifikationen mitgestalten können. Entwickler sichern sich Finanzierung und Abnahme. In Norddeutschland, wo Nachfrage nach effizienten, nachhaltigen und gut angebundenen Objekten in vielen Städten und Mittelzentren stabil ist, sind Forward-Strukturen ein etabliertes Instrument zwischen institutionellen und professionellen Akteuren.
Chancen für Investoren
- Früher Marktzugang: Objekte in guten Lagen sind im Bestand oft umkämpft. Über Forward Deals lassen sich zukunftsfähige Projekte sichern, bevor sie allgemein verfügbar sind.
- Einfluss auf Qualität: Technische Standards, Flächenzuschnitte oder Ausstattung lassen sich vor Baubeginn oder während definierter Planungsphasen gezielt anpassen – mit Blick auf ESG, Drittverwendungsfähigkeit und Betriebskosten.
- Planbare Technik und ESG: Neubauten erfüllen aktuelle Standards des Gebäudeenergiegesetzes. Das kann Leerstandsrisiken und Modernisierungsdruck mindern. Details sind projektspezifisch zu prüfen.
- Potenzielle Mietqualität: Bei vorvermieteten Projekten sind indexierte Mietverträge und langfristige Bindungen üblich. Der konkrete Ertrag hängt von Vermietung, Indexierung und Marktentwicklung ab.
Zentrale Risiken – und wie man sie steuert
- Baukosten- und Bauzeitrisiko: Preissteigerungen, Nachträge oder Verzögerungen betreffen Wirtschaftlichkeit und Finanzierung. Gegenmaßnahmen: klare Leistungsbeschreibungen, pauschalierte oder GMP-ähnliche Verträge mit dem Generalunternehmer, Reserven (Contingencies) und belastbare Terminpläne mit Puffer.
- Genehmigungs- und Ausführungsrisiken: Änderungen aus Auflagen, Statik oder TGA-Planung beeinflussen Termine und Kosten. Frühzeitige Planprüfung, Freigabeprozesse und Change-Order-Mechanismen sind essenziell.
- Baugrund und Umweltrisiken: In Norddeutschland spielen hoher Grundwasserstand, weiche Böden, Kampfmittelverdacht und Altlasten häufiger eine Rolle. Erforderlich sind belastbare Baugrund- und Umweltgutachten sowie geeignete Gründungs- und Abdichtungskonzepte.
- Vermietungsrisiko: Bei Forward Purchase ohne Vollvermietung trägt der Käufer Markt- und Leerstandsrisiken. Abmilderung: Pre-Lets, Mietgarantien des Verkäufers, realistische Vermietungsbudgets.
- Kontrahentenrisiko: Ausfall von Bauunternehmen oder Nachunternehmern. Abhilfe: Fertigstellungs- und Vertragserfüllungsbürgschaften, Step-in-Rechte, sorgfältige Bonitätsprüfung.
- Zins- und Exit-Risiko: Zinsänderungen während der Bauzeit und unsichere Exit-Renditen. Steuerbar durch Hedging, konservative Annahmen und Sensitivitätsanalysen.
Vertrags- und Sicherheitselemente, auf die es ankommt
- Kaufpreis- und Zahlungsmechanik: Klar definierte Meilensteine und Nachweise (z. B. Abnahmeprotokolle, Rechnungsfreigaben) für Tranchen beim Forward Funding; Schlusszahlung an objektive Fertigstellungskriterien knüpfen.
- Sicherheiten: Vertragserfüllungs- und Fertigstellungsbürgschaften, Parent Guarantees, ggf. Treuhand- oder Escrow-Lösungen. Bei Baufinanzierung: Abtretung von Versicherungs- und Gewährleistungsansprüchen.
- Qualität und Leistung: Detaillierte Bau- und Ausstattungsbeschreibung, definierte Bemusterungspunkte, Prüf- und Abnahmeprozesse, Regelungen zu Mängeln, Gewährleistung und Dokumentation (As-Built, Pläne, Prüfstatik, TGA-Unterlagen).
- Terminregelungen: Verbindlicher Bauzeitenplan, Verzugsfolgen, zulässige Schlechtwettertage, Umgang mit Lieferengpässen. In Norddeutschland sollten Witterung und Windlasten realistisch hinterlegt werden.
- Änderungen und Nachträge: Transparente Verfahren, Preisbildungsregeln, Freigaben, Kostenteilung. Klare Grenzen zwischen Käuferwünschen und notwendigen Plananpassungen.
- Mietverträge und Garantien: Bei Pre-Lets Indexklauseln, Übergabestandards und Vermieterpflichten prüfen. Mietgarantien realistisch bepreisen und vertraglich absichern.
Due-Diligence-Schwerpunkte bei Forward Deals
Eine gründliche technische, rechtliche und wirtschaftliche Prüfung ist unverzichtbar. Typische Prüfpunkte:
- Standort und Markt: Mikrolage, Erreichbarkeit, Nachfrageprofile, Konkurrenzangebote, Drittverwendungsfähigkeit.
- Planungs- und Baurecht: Bebauungsplan, Genehmigungsstatus, nachbarschaftsrechtliche Aspekte, Erschließung und Medienkapazitäten.
- Baugrund, Wasser, Umwelt: Bodengutachten, Grundwasser, Versickerung, Altlasten, Kampfmittelsondierung – in Küstennähe besondere Sorgfalt beim Feuchte- und Korrosionsschutz.
- Konstruktion und Technik: Tragwerkskonzept, Wind- und Schallschutz, Fassade, Gebäudedichtheit, TGA-Planung inkl. Lüftung, Heizung, Kälte, Brandschutz.
- Energie und ESG: Erfüllung des Gebäudeenergiegesetzes, Primärenergiekonzept, PV-Optionen, Lifecycle-Betrachtungen, Betriebskostenprognosen.
- Vergaben und Bauverträge: GU/GÜ-Verträge, Nachunternehmerstruktur, Preisbindung, Sicherheiten, Terminpläne.
- Versicherungen: Bauleistungs-, Haftpflicht-, Montage- und ggf. Projektversicherungen.
- Miet- und Pachtverträge: Laufzeiten, Indexierung, Übergabestandards, Instandhaltungspflichten, Kündigungsrechte.
- Wirtschaftsmodell: Investitionsbudget inkl. Reserven, Finanzierungskosten während der Bauzeit, Meilensteinplan, Szenarienrechnung.
Bei Detailfragen mit Rechts- oder Steuerbezug ist spezialisierte Beratung erforderlich, da Vorgaben und Rechtsprechung sich ändern können.
Modellierung und Sensitivität
Forward-Modelle sollten konservativ kalkuliert und auf robuste Annahmen gestellt werden. Sinnvolle Elemente sind:
- Budgetstruktur: Baukosten, Baunebenkosten, Finanzierung, Reserven, Vermietungs- und Vermarktungskosten, Übergabekosten.
- Zeitplan: Realistische Bau- und Genehmigungsdauern mit Puffern. Szenarien für Verzögerungen und deren Finanzierungsauswirkungen.
- Miet- und Exit-Annahmen: Indexierung, Vermietungsgeschwindigkeit, Leerstand, Anreizsysteme, Exit-Yield-Sensitivität.
- Zins- und Kostenrisiken: Hedging-Strategien, Staffelung der Zinsbindungen, Nachfinanzierungsoptionen.
Transparente Sensitivitäten zu Baukosten, Bauzeit, Mieten und Rendite erlauben, frühzeitig Schwellenwerte und Handlungsoptionen zu erkennen.
Ablauf eines Forward Deals in Etappen
- Vorprüfung: Standortscreening, Konzeptanalyse, indikative Wirtschaftlichkeitsrechnung.
- Term Sheet/LOI: Eckpunkte zu Preis, Qualität, Terminen, Sicherheiten und Due-Diligence-Prozess.
- Due Diligence: Technisch, rechtlich, wirtschaftlich; Risiko-Workshops und Maßnahmenplan.
- Vertragsabschluss: Kaufvertrag, Bau- und Sicherheitenverträge, Mietverträge/Guarantees.
- Bauphase und Controlling: Regelmäßige Baustellenbegehungen, Qualitäts- und Kostencontrolling, Freigaben der Zahlungsmeilensteine.
- Abnahmen und Übergabe: Technische Abnahmen, Dokumentationsübergabe, Mängelmanagement, Inbetriebnahme.
- Stabilisierung und Exit: Vermietung finalisieren, Betrieb optimieren, Verkauf oder Halten.
Norddeutsche Besonderheiten im Blick behalten
- Grundwasser und Marschböden: Gründungs- und Abdichtungskonzepte sind projektspezifisch zu verifizieren. Pump- und Baugrubenlogistik können Zeit und Kosten beeinflussen.
- Witterung und Wind: Terminpläne sollten regionale Wetterdaten realistisch berücksichtigen, etwa bei Kranbetrieb, Fassaden- oder Dacharbeiten.
- Küstenschutz und Entwässerung: In Küstennähe erfordern Regenwasserkonzepte, Rückhalt und baulicher Feuchteschutz besondere Aufmerksamkeit.
- Logistik: Seeverkehr und Lieferketten können Chancen (Verfügbarkeit) und Risiken (Engpässe) zugleich sein; Puffer und Alternativen einplanen.
Exit-Strategien
- Halten: Langfristige Bewirtschaftung mit Fokus auf Betriebskosten, Instandhaltung und Mieterbindung.
- Globalverkauf: Verkauf des Gesamtobjekts nach Stabilisierung an institutionelle Käufer.
- Einzelvertrieb: Bei geeigneter Strukturierung (z. B. WEG) Verkauf nach Einheiten. Notwendig sind eine saubere Teilung, Abgeschlossenheits- und Unterlagenpflege.
Praxisnahe Tipps für die Umsetzung
- Legen Sie früh ein gemeinsames Qualitäts- und Dokumentationsniveau fest, das bei der Übergabe objektiv geprüft werden kann.
- Verlangen Sie nachvollziehbare Termin- und Kostenberichte während der Bauphase und verknüpfen Sie Meilensteine mit klaren Nachweisen.
- Vereinbaren Sie Step-in-Rechte und Mindestanforderungen an die Bonität wesentlicher Auftragnehmer.
- Prüfen Sie Varianten in der Gebäudetechnik, die Betriebskosten senken und Drittverwendungsfähigkeit erhöhen.
- Halten Sie ausreichend Reserven für Unvorhergesehenes vor; kalkulieren Sie Sensitivitäten zu Bauzeit und Baukosten konsequent durch.
Wie BauwerkBlick Sie unterstützt
BauwerkBlick begleitet Investoren bei Forward Deals in Norddeutschland mit praxisnaher Projektprüfung, technischer und wirtschaftlicher Due Diligence, Bewertung von Bau- und Sicherheitskonzepten, Baucontrolling während der Realisierung sowie Unterstützung bei Abnahmen und Inbetriebnahme. Ziel ist eine belastbare Entscheidungsgrundlage und ein strukturiertes Risikomanagement entlang des gesamten Prozesses – vom Term Sheet bis zur Stabilisierung. Für rechtliche und steuerliche Fragestellungen arbeiten wir bei Bedarf mit spezialisierten Beratern zusammen.